Wie kalkuliert man die Kosten für die Forschungszulage?
Wie kalkuliert man die Kosten für die Forschungszulage? Förderfähige Aufwendungen einfach erklärt
Dr. Anne Küsters, 25. September 2026
Wie viel Forschungszulage kann ein Unternehmen tatsächlich erhalten? Die kurze Antwort klingt zunächst einfach: Die Forschungszulage beträgt grundsätzlich 25 Prozent der Bemessungsgrundlage. Kleine und mittlere Unternehmen im Sinne der maßgeblichen EU-KMU-Definition können einen erhöhten Fördersatz von 35 Prozent beantragen. Seit 2026 liegt die maximale Bemessungsgrundlage bei 12 Millionen Euro pro Wirtschaftsjahr. Daraus ergibt sich eine maximale Forschungszulage von 3 Millionen Euro beziehungsweise bis zu 4,2 Millionen Euro für qualifizierende KMU.
In der Praxis ist die Rechnung trotzdem selten einfach „Projektbudget × 35 Prozent“. Denn für die Forschungszulage zählt nicht, was ein Entwicklungsprojekt insgesamt kostet. Entscheidend ist, welcher Teil der Kosten gesetzlich als förderfähiger Aufwand anerkannt wird und tatsächlich einem begünstigten Forschungs- und Entwicklungsvorhaben zugeordnet werden kann.
Gerade bei Start-ups macht diese Unterscheidung einen großen Unterschied. Entwicklergehälter können teilweise förderfähig sein, externe Entwicklung wird anders behandelt als internes Personal, Maschinen werden nicht einfach mit ihrem vollständigen Kaufpreis angesetzt und seit 2026 kommt für neue FuE-Vorhaben zusätzlich eine Gemein- und Betriebskostenpauschale hinzu.
Wer seine Forschungszulage realistisch kalkulieren möchte, sollte deshalb nicht mit dem Gesamtbudget beginnen, sondern mit den einzelnen Kostenkategorien.
Welche Kosten können bei der Forschungszulage berücksichtigt werden?
Für technologiegetriebene Unternehmen sind insbesondere vier Kostenblöcke relevant: interne Personalkosten, Auftragsforschung, bestimmte Wertminderungen auf Wirtschaftsgüter sowie seit 2026 die neue Pauschale für Gemein- und Betriebskosten.
Das Forschungszulagengesetz definiert diese Kategorien relativ genau. Für eigene Mitarbeiter können Arbeitslöhne und bestimmte Arbeitgeberaufwendungen berücksichtigt werden, soweit die Mitarbeiter tatsächlich in einem begünstigten FuE-Vorhaben tätig sind. Bei Auftragsforschung werden für seit dem 28. März 2024 vergebene Forschungsaufträge grundsätzlich 70 Prozent des Entgelts angesetzt. Unter bestimmten Voraussetzungen können außerdem Wertminderungen beweglicher Wirtschaftsgüter berücksichtigt werden. Für FuE-Vorhaben, die nach dem 31. Dezember 2025 beginnen, werden zusätzlich pauschal 20 Prozent der übrigen förderfähigen Aufwendungen als Gemein- und Betriebskosten angesetzt.
Genau an dieser Stelle wird aus einer vermeintlich einfachen Förderquote eine tatsächliche Kostenrechnung.

Personalkosten: Für viele Start-ups der wichtigste Hebel
Bei Software-, KI- und Deep-Tech-Start-ups besteht der größte Teil der FuE-Kosten häufig aus Personal. Die gute Nachricht: Genau diese Kosten bilden einen zentralen Bestandteil der Forschungszulage.
Förderfähig sind grundsätzlich die relevanten Arbeitslöhne der Mitarbeiter sowie bestimmte Arbeitgeberaufwendungen zur Zukunftssicherung, allerdings nur in dem Umfang, in dem die jeweilige Person tatsächlich an dem begünstigten FuE-Vorhaben arbeitet.
Das bedeutet: Ein Machine-Learning-Engineer mit jährlichen relevanten Personalkosten von 80.000 Euro erzeugt nicht automatisch eine Bemessungsgrundlage von 80.000 Euro. Arbeitet diese Person beispielsweise 60 Prozent ihrer maßgeblichen Arbeitszeit an dem begünstigten Forschungsprojekt, werden zunächst die diesem Anteil entsprechenden Kosten ermittelt.
Bei 80.000 Euro relevanten jährlichen Personalkosten und einem nachweisbaren FuE-Anteil von 60 Prozent ergibt sich damit ein förderfähiger Betrag von 48.000 Euro.
Für ein qualifizierendes KMU entsprechen 35 Prozent davon zunächst 16.800 Euro Forschungszulage, bevor gegebenenfalls weitere Kostenkategorien und die seit 2026 geltende Gemeinkostenpauschale einbezogen werden. Der entscheidende Faktor ist deshalb nicht nur das Gehalt, sondern die Frage: Wie viel der tatsächlichen Arbeitszeit lässt sich dem förderfähigen FuE-Vorhaben nachvollziehbar zuordnen?
Ein einfaches Beispiel
Nehmen wir ein Software-Start-up, das eine neue industrielle KI-Lösung entwickelt. Eine Entwicklerin verursacht einschließlich der relevanten Arbeitgeberaufwendungen Personalkosten von 72.000 Euro im Jahr. Sie arbeitet nachweislich die Hälfte ihrer relevanten Arbeitszeit an dem FuE-Projekt. Damit entfallen 36.000 Euro auf das Forschungsprojekt.
Bei einem KMU-Fördersatz von 35 Prozent entspricht das rechnerisch einer Forschungszulage von 12.600 Euro auf diesen Kostenblock. Die Logik dahinter ist wichtiger als die konkrete Zahl:
Personalkosten × tatsächlicher FuE-Anteil = förderfähiger Personalaufwand. Erst auf dieser Basis wird die Forschungszulage berechnet.

Warum Stundennachweise für die Kostenkalkulation so wichtig sind
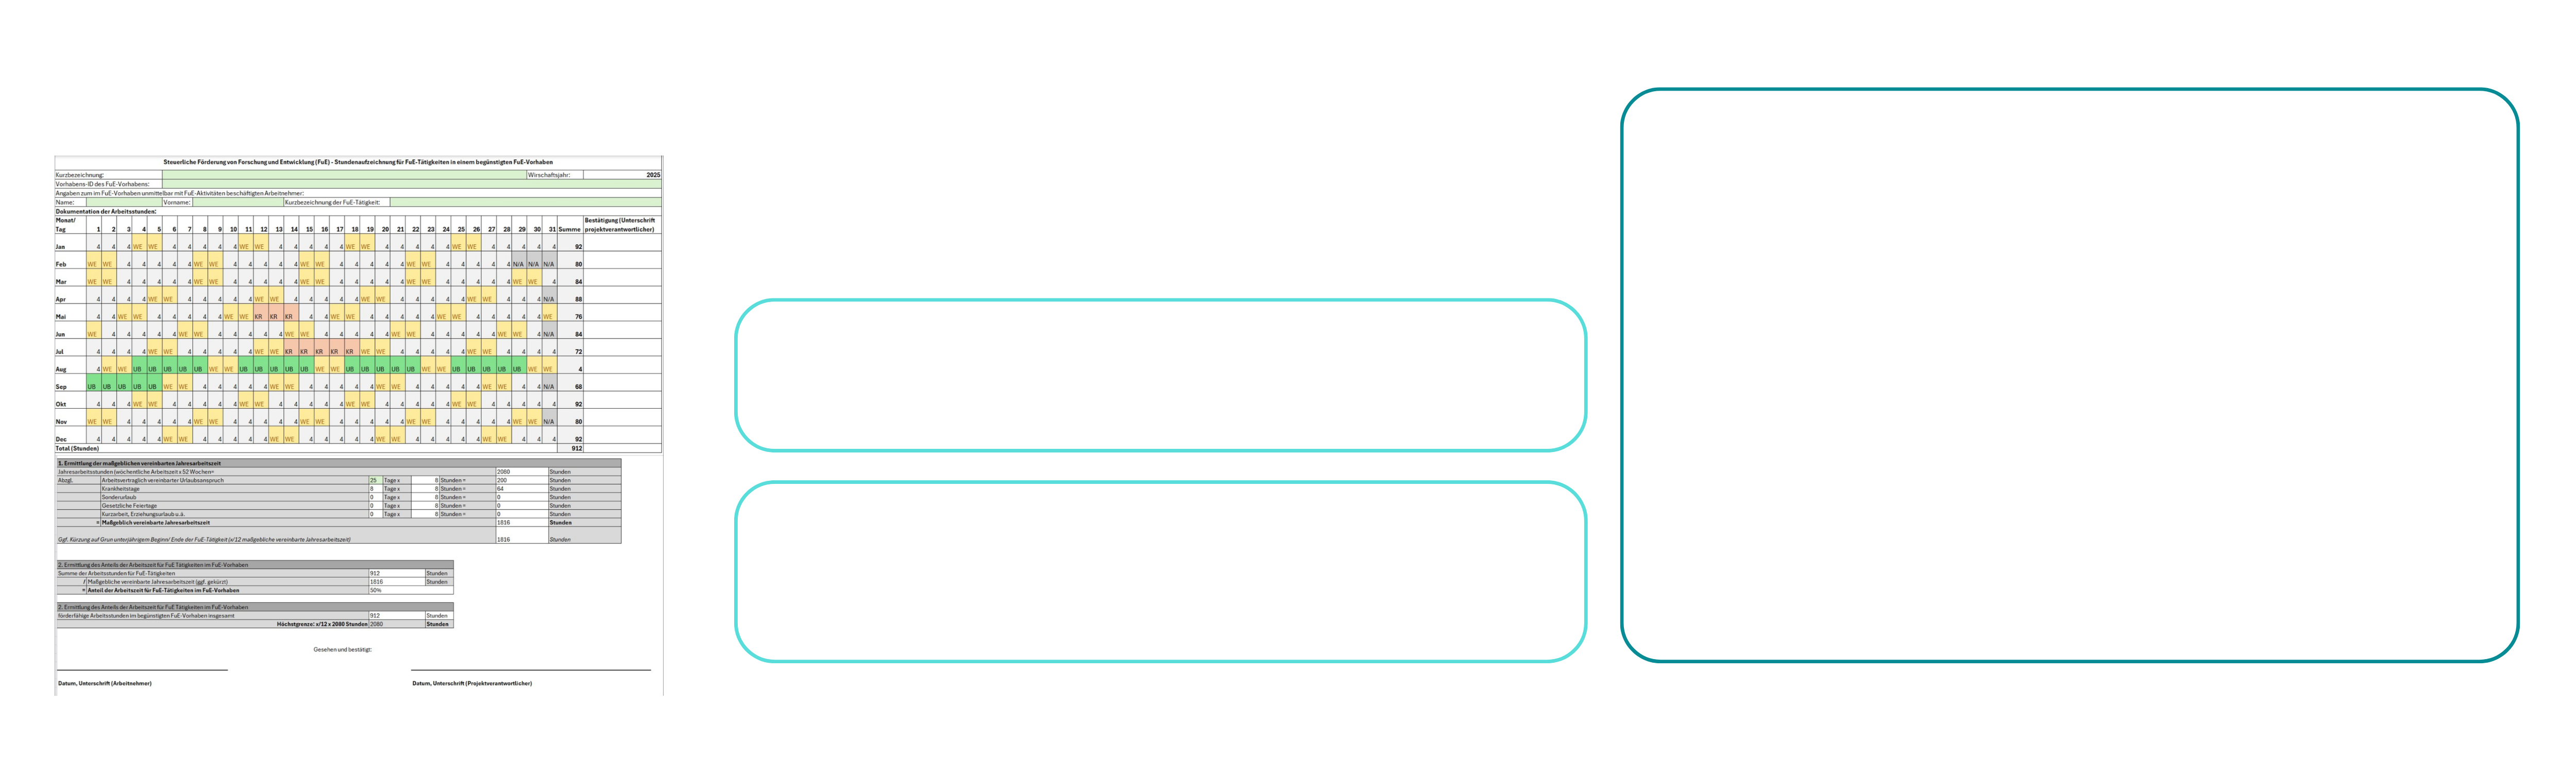
Gerade bei rückwirkenden Anträgen ist eine der häufigsten Herausforderungen nicht die Formel, sondern die Datengrundlage. Für die endgültige steuerliche Festsetzung reicht es nicht, pauschal zu sagen, dass ein Entwickler „ungefähr die Hälfte seiner Zeit“ an Forschung gearbeitet hat. Die geltend gemachten Aufwendungen müssen plausibel und nachvollziehbar sein.
Im internen Beispiel wird die tatsächlich für FuE eingesetzte Arbeitszeit deshalb der maßgeblichen Jahresarbeitszeit gegenübergestellt. Urlaub, Krankheit, Feiertage oder andere Abwesenheiten werden dabei berücksichtigt. Aus dem Verhältnis zwischen tatsächlichen FuE-Stunden und verfügbarer Arbeitszeit ergibt sich der relevante FuE-Anteil.
Das ist insbesondere bei Personen wichtig, die parallel Produktentwicklung, Kundenprojekte, Managementaufgaben oder andere nicht förderfähige Tätigkeiten übernehmen. Für Unternehmen bedeutet das praktisch: Je sauberer Projektstruktur und Zeiterfassung bereits während des Projekts aufgebaut sind, desto belastbarer wird später die Kostenberechnung.
Die BSFZ prüft zunächst, ob es sich fachlich um ein begünstigtes FuE-Vorhaben handelt. Im zweiten Schritt prüft das Finanzamt unter anderem die tatsächlich geltend gemachten förderfähigen Aufwendungen und deren Nachweise. Das zweistufige Verfahren ist auch in den Unterlagen entsprechend dargestellt.
Was gilt bei Auftragsforschung?
Viele Start-ups entwickeln nicht alles intern. Spezialisierte Algorithmen werden gemeinsam mit einem externen AI-Team entwickelt, ein Forschungsinstitut übernimmt bestimmte Tests oder ein Engineering-Dienstleister arbeitet an einer technischen Teilkomponente. Auch solche Kosten können für die Forschungszulage relevant sein.
Für nach dem 27. März 2024 beauftragte FuE-Vorhaben werden grundsätzlich 70 Prozent des für die Auftragsforschung entstandenen Entgelts als förderfähiger Aufwand berücksichtigt. Für ältere Aufträge galt ein Anteil von 60 Prozent. Der Auftragnehmer muss die gesetzlichen Voraussetzungen erfüllen, bei Auftragsforschung ist insbesondere der EU-/EWR-Bezug zu beachten.
Ein Beispiel macht den Unterschied deutlich: Beauftragt ein Unternehmen einen externen Forschungspartner mit 100.000 Euro für einen tatsächlich begünstigten FuE-Anteil, werden bei einem nach dem 27. März 2024 vergebenen Auftrag zunächst 70.000 Euro in die Bemessungsgrundlage einbezogen.
Bei einem qualifizierenden KMU entsprechen 35 Prozent davon 24.500 Euro Forschungszulage, wiederum vor Berücksichtigung einer gegebenenfalls anwendbaren Gemeinkostenpauschale. Die entscheidende Frage ist aber auch hier nicht nur, wie hoch die Rechnung ist. Der Leistungsgegenstand muss tatsächlich Forschung und Entwicklung darstellen.
Eine Rechnung mit der Bezeichnung „Softwareentwicklung“ oder „Beratung“ erklärt noch nicht, welcher Teil der Leistung auf das FuE-Vorhaben entfällt. Leistungszeitraum, konkrete Tätigkeit und Bezug zum Forschungsprojekt sollten deshalb sauber dokumentiert sein. Genau diese Anforderungen werden auch in den Projektunterlagen hervorgehoben.
Können Maschinen und Hardware ebenfalls berücksichtigt werden?
Für Hardware-, Robotics-, Climate-Tech- und Advanced-Manufacturing-Unternehmen spielt häufig noch eine weitere Kostenkategorie eine Rolle: bewegliche Wirtschaftsgüter des Anlagevermögens.
Seit den Änderungen des Forschungszulagengesetzes können unter bestimmten Voraussetzungen Wertminderungen solcher Wirtschaftsgüter als förderfähiger Aufwand angesetzt werden.
Das betrifft beispielsweise Maschinen, technische Anlagen oder bestimmte Betriebs- und Geschäftsausstattung, wenn sie für das begünstigte FuE-Vorhaben erforderlich sind und die gesetzlichen Nutzungsvoraussetzungen erfüllen. Für diese Regelung ist insbesondere relevant, dass das Wirtschaftsgut nach dem 27. März 2024 angeschafft oder hergestellt wurde.
Wichtig ist dabei ein häufiges Missverständnis: Nicht automatisch der vollständige Kaufpreis einer Maschine wird zur Bemessungsgrundlage. Das Gesetz knüpft vielmehr an die relevante Wertminderung des Wirtschaftsguts an. Deshalb muss diese Kostenkategorie anders kalkuliert werden als Personal oder Auftragsforschung.
Gerade für Start-ups, die Entwicklungsanlagen, Robotik, Testequipment oder spezialisierte Hardware für ihr FuE-Projekt anschaffen, sollte diese Kategorie deshalb nicht vorschnell übersehen werden.
Neu seit 2026: Die 20-Prozent-Pauschale für Gemein- und Betriebskosten
Für neue Forschungsprojekte ist eine der wichtigsten Änderungen seit 2026 die zusätzliche Pauschale für Gemein- und Betriebskosten. Für begünstigte FuE-Vorhaben, die nach dem 31. Dezember 2025 beginnen, werden pauschal 20 Prozent der übrigen im jeweiligen Wirtschaftsjahr entstandenen förderfähigen Aufwendungen als zusätzliche Gemein- und Betriebskosten berücksichtigt. Damit können beispielsweise indirekte Kosten berücksichtigt werden, ohne jede einzelne Position separat den Forschungsaktivitäten zuordnen zu müssen.
Die Wirkung der Pauschale lässt sich dabei auf zwei Arten betrachten. Gesetzlich erhöht sie zunächst die förderfähigen Aufwendungen um 20 Prozent. Praktisch entspricht das rechnerisch aber auch einem 20-prozentigen Zuschlag auf den Förderbetrag, der sich ohne die Pauschale ergeben würde.
Angenommen, ein 2026 gestartetes FuE-Projekt hat nach der Ermittlung von Personalkosten, Auftragsforschung und weiteren relevanten Aufwendungen zunächst eine förderfähige Basis von 200.000 Euro. Die Gemein- und Betriebskostenpauschale beträgt 20 Prozent davon, also 40.000 Euro. Damit erhöht sich die Bemessungsgrundlage auf 240.000 Euro. Bei einem KMU-Fördersatz von 35 Prozent ergibt sich daraus eine Forschungszulage von 84.000 Euro.
Dasselbe Ergebnis lässt sich auch vom ursprünglichen Förderbetrag aus betrachten: Ohne Pauschale würden 200.000 Euro bei 35 Prozent zu 70.000 Euro Forschungszulage führen. Erhöht sich dieser Betrag rechnerisch um 20 Prozent, ergibt sich ebenfalls eine Förderung von 84.000 Euro.
Gerade bei personalintensiven Software-, KI- und Deep-Tech-Projekten kann die Änderung deshalb einen relevanten Unterschied machen. Für qualifizierende KMU entspricht die Wirkung rechnerisch einer Förderung von bis zu 42 Prozent der ursprünglichen förderfähigen Kostenbasis. Die gesetzliche Höchstgrenze bleibt dabei zu beachten: Seit 2026 beträgt die maximale Bemessungsgrundlage 12 Millionen Euro pro Wirtschaftsjahr. Daraus ergibt sich eine maximale Forschungszulage von 3 Millionen Euro bei 25 Prozent beziehungsweise 4,2 Millionen Euro für qualifizierende KMU bei 35 Prozent.

Wie sieht eine komplette Forschungszulage-Kalkulation aus?
Am verständlichsten wird die Systematik, wenn man die einzelnen Kostenarten zusammen betrachtet. Nehmen wir ein fiktives Industrial-AI-Start-up. Das Unternehmen beginnt 2026 ein neues FuE-Projekt und erfüllt die Voraussetzungen für den erhöhten KMU-Fördersatz.
Im Projekt arbeiten mehrere Entwickler. Nach der Zuordnung ihrer tatsächlichen FuE-Arbeitszeit ergeben sich 144.000 Euro förderfähige Personalkosten. Zusätzlich wird ein spezialisierter externer Entwicklungspartner mit 100.000 Euro beauftragt. Davon fließen 70 Prozent, also 70.000 Euro, als förderfähiger Aufwand in die Berechnung ein. Außerdem entstehen 20.000 Euro relevante Wertminderungen auf ein ausschließlich im FuE-Vorhaben eingesetztes Wirtschaftsgut. Damit ergeben sich zunächst 234.000 Euro förderfähige Aufwendungen.
Da das Projekt nach dem 31. Dezember 2025 begonnen hat, kommt in diesem vereinfachten Beispiel eine Gemein- und Betriebskostenpauschale von 20 Prozent hinzu. Das entspricht 46.800 Euro. Die Bemessungsgrundlage steigt damit auf 280.800 Euro.
Bei einem Fördersatz von 35 Prozent ergibt sich rechnerisch eine Forschungszulage von:
98.280 Euro. Und genau hier liegt der wesentliche Unterschied zwischen „Wir haben rund 300.000 Euro für Entwicklung ausgegeben“ und einer professionellen Forschungszulage-Kalkulation. Entscheidend ist, welche Aufwendungen welcher gesetzlichen Kategorie zugeordnet werden können und welcher Anteil davon tatsächlich auf das begünstigte FuE-Vorhaben entfällt.
Was gilt für Gründer und Einzelunternehmer?
Für Einzelunternehmer gelten besondere Regeln. Seit dem 1. Januar 2026 werden Eigenleistungen eines Einzelunternehmers in einem begünstigten FuE-Vorhaben mit 100 Euro je nachgewiesener Arbeitsstunde angesetzt. Dabei können maximal 40 Stunden pro Woche berücksichtigt werden. Vor 2026 lag der anzusetzende Betrag bei 70 Euro je Stunde.
Auch hier ist die Dokumentation entscheidend. Es muss nachvollziehbar sein, wann die Stunden geleistet wurden und welche konkrete FuE-Tätigkeit dahinterstand. Gerade für sehr frühe technologieorientierte Unternehmen kann diese Regelung relevant sein, wenn ein erheblicher Teil der eigentlichen Entwicklungsarbeit noch direkt durch den Gründer oder Unternehmer erfolgt.
BSFZ-Kalkulation und tatsächliche Forschungszulage sind nicht dasselbe
Ein weiterer Punkt wird häufig übersehen. Beim Antrag bei der BSFZ können zukünftige Projektaufwände zunächst prognostiziert werden. Ein Start-up muss also nicht heute schon exakt wissen, wie viele Stunden eine Entwicklerin im Jahr 2027 tatsächlich in einem bestimmten Arbeitspaket verbringen wird. Solche zukünftigen Aufwände können zunächst plausibel geschätzt werden.
Für die spätere Beantragung der Forschungszulage beim Finanzamt sind jedoch die tatsächlich entstandenen förderfähigen Aufwendungen entscheidend.
Euer internes Material bringt diese Unterscheidung gut auf den Punkt: Prognosen für kommende Projektjahre können zunächst ausreichen, während die tatsächlichen personalbezogenen FuE-Kosten später anhand der real geleisteten FuE-Stunden bestimmt und dokumentiert werden müssen. Abweichungen zwischen Prognose und Realität sind grundsätzlich möglich, sollten aber plausibel erklärbar bleiben.
Das ist für Start-ups besonders relevant: Teams verändern sich, Mitarbeiter kommen hinzu, Entwicklungspläne verschieben sich, ein technischer Ansatz wird verworfen und ein anderer benötigt mehr Ressourcen als erwartet. Die Kostenplanung darf diese Unsicherheit abbilden. Die spätere Dokumentation muss aber zeigen, was tatsächlich passiert ist.
Die wichtigste Formel ist deshalb nicht „Projektkosten × Fördersatz“
Die Forschungszulage wird am Ende nicht danach berechnet, wie viel Geld ein Unternehmen insgesamt in ein innovatives Produkt investiert hat. Sie wird aus den förderfähigen Aufwendungen eines begünstigten FuE-Vorhabens berechnet. Für viele Start-ups lässt sich die Logik deshalb vereinfacht so lesen:
Tatsächliche FuE-Personalkosten + anrechenbarer Anteil der Auftragsforschung + relevante Wertminderungen bestimmter Wirtschaftsgüter + gegebenenfalls die 20-Prozent-Pauschale für Gemein- und Betriebskosten = ergeben die Bemessungsgrundlage. Auf diese Bemessungsgrundlage wird anschließend der jeweilige Fördersatz angewendet.
Das klingt technisch, und genau deshalb lohnt sich eine saubere Kalkulation. Denn häufig liegt das größte ungenutzte Förderpotenzial nicht darin, dass ein Unternehmen zu wenig Forschung betreibt. Es liegt darin, dass FuE-Arbeit, Arbeitszeit und Projektkosten nicht sauber voneinander abgegrenzt werden.
FuE-Projekt gemeinsam mit DnA auf Förderfähigkeit prüfen
Du kennst dein Produkt. Dein Team kennt die technischen Hürden. Der nächste Schritt ist, daraus eine nachvollziehbare Bewertung des Förderpotenzials zu machen.
Bei DnA Ventures verbinden wir die Perspektive eines Early-Stage-Investors mit Industrie- und Technologieverständnis. Unser Fokus liegt auf Industrial und Deep Tech, und auf den Unternehmen, die neue technische Lösungen entwickeln.
Bei der Forschungszulage unterstützen wir dich von der ersten Einordnung über die Vorbereitung und Erstellung des Antrags bis zur Begleitung des weiteren Förderprozesses. Dabei geht es nicht darum, dein Projekt mit Förderbegriffen zu schmücken. Es geht darum, seine technische Substanz verständlich und nachvollziehbar darzustellen.
Erzähle uns, was du entwickelst, welche technische Frage noch offen ist und wie dein Team daran arbeitet. Gemeinsam schauen wir auf das mögliche Förderpotenzial und die nächsten Schritte.
Über DnA Ventures
Aus der Industrie, für die Industrie: DnA Ventures verbindet Industrie- und Startup-Erfahrung mit Venture Capital und nicht verwässernder FuE-Finanzierung. Ansprechpartnerinnen für eine erste Förderfähigkeitsprüfung sind Anna Saari und Maite Pazmino.
Hinweis: Dieser Beitrag enthält allgemeine Informationen und ersetzt keine steuerliche oder rechtliche Beratung. Die tatsächliche Förderfähigkeit und Förderhöhe hängen vom Einzelfall ab. Rechtsstand: 8. September 2026.

Verwandte
Themen.
Weitere Artikel zur Forschungszulage – mit Infos zu Förderfähigkeit, Antrag und Updates.